
Mise à jour 02/09/2026
Une fissure dans laquelle on peut glisser la main. C’est la découverte qu’a faite un habitant de Bassussarry, au retour de ses vacances, sur une maison pourtant construite il y a 30 ans.
Il n’est pas seul : 13 maisons de la commune sont concernées, et le maire a déposé une demande de reconnaissance de l’état de catastrophe naturelle.
Entre le moment où la fissure apparaît et celui où l’assurance indemnise, il y a un long chemin. Et c’est souvent là que les propriétaires perdent pied : quelles fissures sont réellement liées à la sécheresse ? Quel est le coût réel des travaux de reprise ? Que vaut la proposition de l’assureur ?
Un expert du collectif Koudepouce intervient précisément sur ces 2 points : évaluer objectivement les dégâts, ce qui n’a rien d’évident quand les désordres évoluent de semaine en semaine, et négocier l’indemnisation avec l’assurance habitation, pour que le montant proposé corresponde vraiment au coût de remise en état.
Mais pour cela il faut déjà qu’un arrêté de catastrophe naturelle soit reconnu.
Expliquez votre situation à notre expert
Que s’est-il passé à Bassussarry ?
En vidéo
Un phénomène de sol, pas forcément un défaut de construction
Le coupable s’appelle le retrait-gonflement des argiles (RGA). Le principe est simple à comprendre.
Les sols argileux se comportent comme une éponge. En hiver, gorgés d’eau, ils gonflent. En été, lors des sécheresses prolongées, ils se rétractent et perdent du volume. Le terrain sous la maison ne descend pas de manière uniforme : une façade exposée au sud, un angle proche d’un arbre, une zone drainée différemment vont bouger davantage que le reste.
Les fondations sont soumises à des mouvements différentiels. La maçonnerie, elle, ne peut pas suivre. Elle casse.
Ce n’est donc pas la maison qui est en cause, mais le sol sur lequel elle repose. C’est exactement ce qui a été décrit à Bassussarry : la sécheresse de l’été a fragilisé le terrain, qui a entraîné les fondations, qui ont fissuré les murs.
Pourquoi des maisons anciennes sont touchées ?
Beaucoup de propriétaires s’étonnent : « ma maison a 30 ans et n’a jamais bougé ». C’est justement le propre du RGA. Une maison peut rester stable pendant des décennies puis se fissurer lors d’un épisode de sécheresse d’intensité inédite. Les normes de fondation (études de sol obligatoires en zone argileuse) sont récentes ; les constructions des années 1980-1990 ont rarement été dimensionnées pour ces amplitudes.
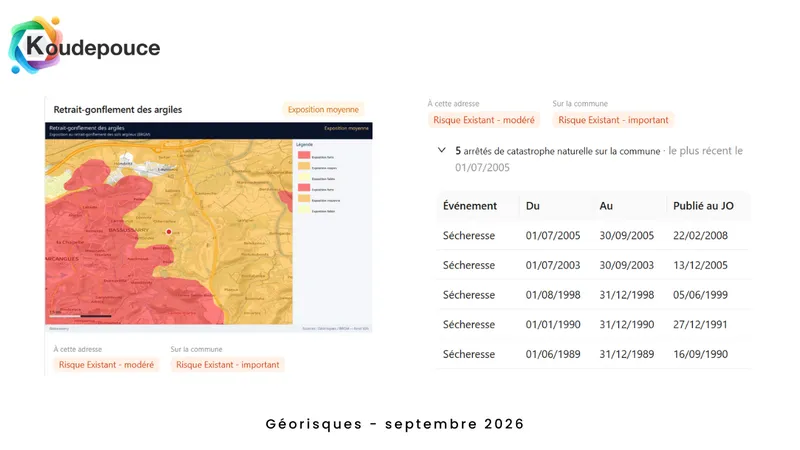
Le Pays Basque et l’ensemble des Pyrénées-Atlantiques comptent de larges secteurs classés en aléa moyen à fort pour le retrait-gonflement des argiles. Bassussarry, Arcangues, Arbonne, Ustaritz ou la périphérie de Bayonne ne font pas exception.
Quelles conséquences pour votre maison ?
Les désordres suivent presque toujours la même progression.
Au début, des fissures fines en façade, souvent en escalier dans les joints de parpaings ou de pierres, ou partant en diagonale depuis les angles des fenêtres et des portes.
Ensuite, la fissure traverse. Elle apparaît côté intérieur, sur les cloisons, au niveau des plafonds. Les portes ferment mal, le carrelage se soulève.
Enfin, la fissure s’élargit et devient traversante et infiltrante. C’est le stade le plus préoccupant : l’eau de pluie s’engouffre, dégrade les matériaux, attaque les aciers, et alimente le désordre. À Bassussarry, un propriétaire décrit exactement cela ; une infiltration par la fissure, et la crainte d’un effondrement partiel.
Le point à retenir : une fissure de sécheresse ne se stabilise pas toute seule. Elle évolue au rythme des saisons, et chaque nouvel été sec peut aggraver la situation.
Ce qui doit vous alerter
-
Une fissure de plus de 2 mm de largeur ;
-
Une fissure traversante (visible des deux côtés du mur) ;
-
Une évolution mesurable en quelques semaines ;
-
Des désordres sur les dallages, les seuils, les terrasses ;
-
Des portes ou fenêtres qui coincent brutalement.
Assurance : l’année d’attente n’est pas une année perdue
C’est le point le plus mal compris et le plus coûteux.
Pourquoi il faut attendre l’arrêté
Les dossiers sécheresse ne sont pas instruits comme les autres catastrophes naturelles. La commission interministérielle a besoin des données météorologiques sur une année complète pour caractériser l’intensité anormale de l’épisode. C’est la raison mécanique du délai : la décision tombe généralement environ un an après le dépôt de la demande par la commune.
Tant que l’arrêté n’est pas publié au Journal officiel, votre assurance habitation ne peut rien vous verser. La garantie catastrophe naturelle ne s’active qu’à ce moment-là.
La règle d’or : ne pas réparer
C’est le piège qui coûte le plus cher aux sinistrés. Si vous faites réaliser les travaux avant la reconnaissance, vous ne serez pas remboursé.
Un exemple concret à Bassussarry : une stabilisation de sol par injection de résine est chiffrée 15000 €. Engagée trop tôt, cette somme reste intégralement à la charge du propriétaire et pire, elle efface les preuves matérielles que l’expert d’assurance devra constater.
Nuance importante : les mesures strictement conservatoires bâcher, obturer provisoirement une infiltration, étayer en cas de danger sont légitimes. Il faut les signaler par écrit à l’assureur, les photographier avant/pendant/après, et conserver les factures. Ce qui est proscrit, ce sont les réparations définitives : reprise en sous-œuvre, micropieux, injection de résine, ravalement, rebouchage des fissures.
L’angle qu’on ne vous donne jamais : documentez pendant l’attente
Cette année d’attente est en réalité votre fenêtre pour construire un dossier imbattable. C’est là que se joue votre indemnisation, bien avant la visite de l’expert d’assurance.
Concrètement, mettez en place un journal de suivi des fissures :
-
Photographiez chaque fissure avec un mètre ruban ou une pièce de monnaie dans le cadre, toujours au même endroit, une fois par mois. Activez l’horodatage.
-
Mesurez et notez la longueur et l’ouverture maximale à chaque relevé. Posez des témoins (jauges plâtre ou fissuromètres, quelques euros en magasin de bricolage).
-
Datez le point de départ. Notez ce qui existait avant l’été, ce qui est apparu après. C’est cette chronologie qui rattache le désordre à l’épisode de sécheresse.
-
Rassemblez les pièces : plans, permis de construire, étude de sol si elle existe, factures d’entretien, et surtout votre contrat d’assurance habitation multirisque complet.
-
Signalez-vous en mairie, même si votre maison ne figure pas dans les 13 recensées. Un dossier communal plus étayé pèse dans l’instruction préfectorale.
Pourquoi cet effort ? Parce que le principal motif de refus ou de sous-indemnisation, c’est la contestation du lien de causalité : l’assureur invoque la vétusté, un défaut de conception d’origine, ou une racine d’arbre. Une chronologie photographique datée neutralise cet argument.
Le rôle de l’expert d’assuré
L’expert mandaté par la compagnie travaille pour elle. Vous avez le droit prévu par la quasi-totalité des contrats via la clause d’honoraires d’expert d’assuré de vous faire assister par votre propre expert.
Un expert du collectif Koudepouce intervient pour :
-
Établir un diagnostic technique indépendant : origine du désordre, profondeur d’atteinte structurelle, solution de reprise adaptée (et pas seulement la moins chère) ;
-
Chiffrer le coût réel de la remise en état, fondations comprises ;
-
Challenger avec des arguments techniques l’expertise de l’assureur et négocier le montant proposé ;
-
Vous accompagner en cas de refus, y compris pour une contre-expertise ou un recours.
On vous répond
Ma maison n’est pas dans les 13 recensées à Bassussarry : suis-je exclu ?
Non. L’arrêté de catastrophe naturelle s’applique à l’ensemble du territoire communal, pas à une liste nominative de maisons. Les 13 maisons ont servi à justifier la demande auprès de la préfecture. Si l’arrêté est publié et que vos désordres sont imputables à la sécheresse de la période visée, vous pouvez déclarer votre sinistre. Signalez-vous néanmoins en mairie dès maintenant.
Que se passe-t-il si la demande est refusée ?
C’est un scénario fréquent en sécheresse, et il n’est pas définitif. La commune peut déposer une nouvelle demande au titre d’une autre période. Vous pouvez aussi explorer d’autres voies : la garantie décennale si la maison a moins de dix ans, un recours contre le constructeur en cas d’absence d’étude de sol obligatoire, ou une action fondée sur un vice caché en cas d’achat récent. Un expert vous aide à identifier le bon fondement, les délais de prescription courent vite.
Une fissure qui s’infiltre : je dois vraiment attendre un an sans rien faire ?
Non, et c’est une distinction cruciale. Vous devez empêcher l’aggravation, bâchage, obturation provisoire, mise en sécurité si le danger est réel, tout en vous abstenant de toute réparation définitive. Prévenez votre assureur par écrit de chaque mesure conservatoire, documentez-la, et gardez les factures : elles restent généralement indemnisables. En cas de risque structurel avéré, faites constater la situation par un expert indépendant : ce constat daté vous protège juridiquement.